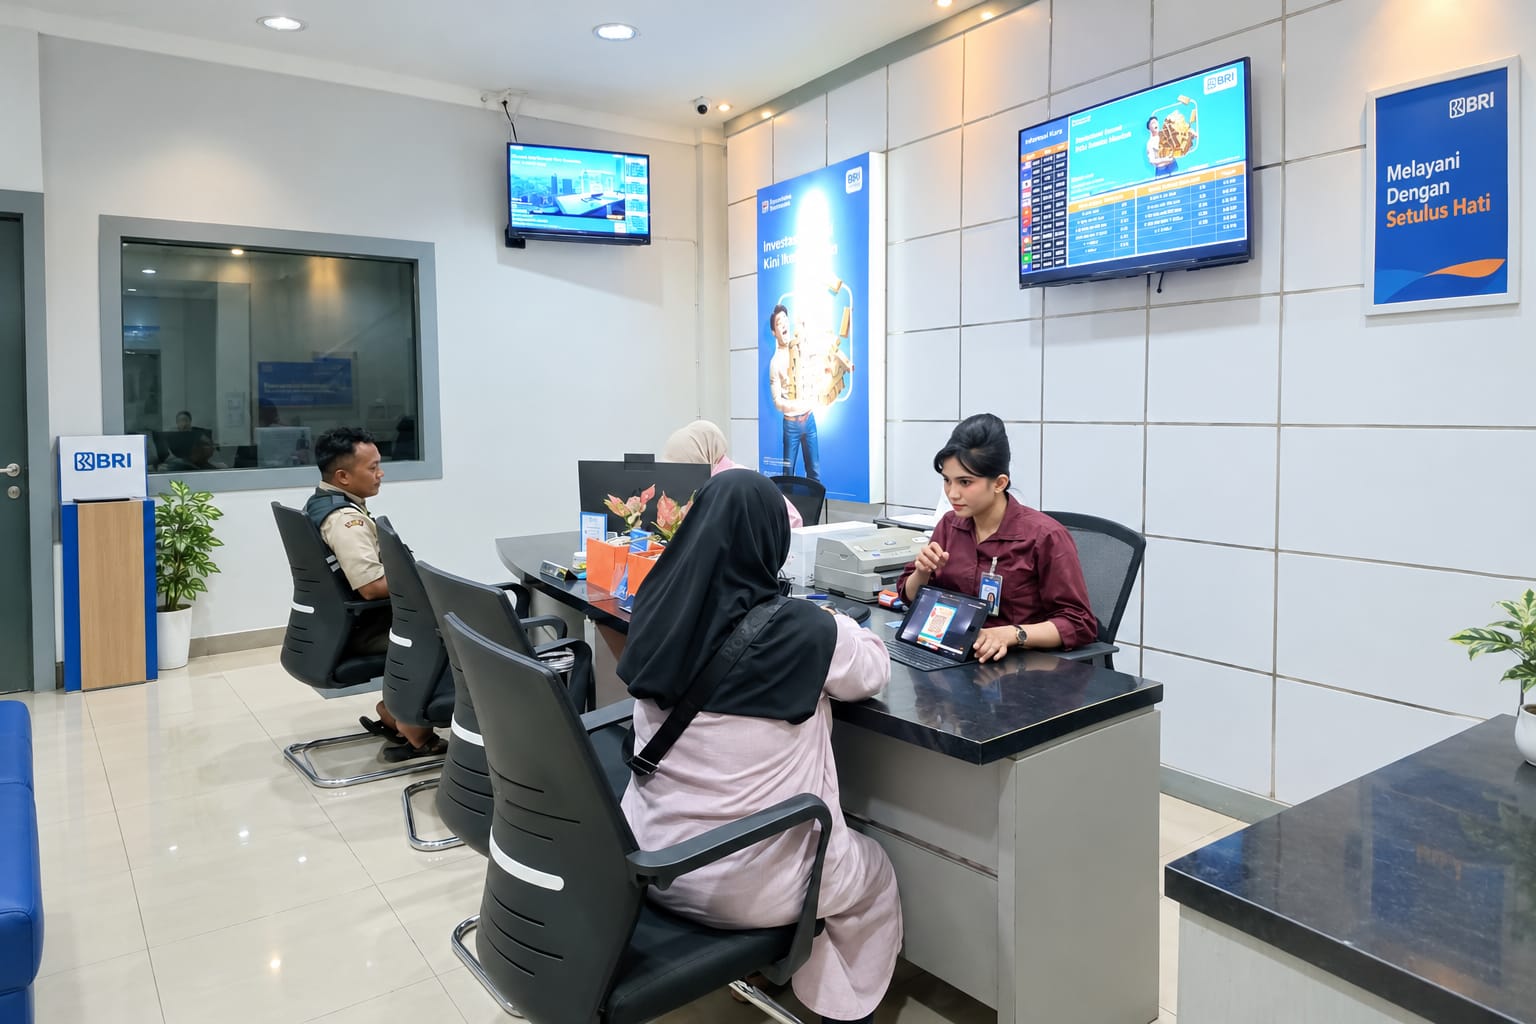
Batu, Persindonesia.co.id — Pengajuan Kredit Usaha Rakyat (KUR) dengan plafon hingga Rp100 juta tidak memerlukan agunan tambahan sebagaimana diatur dalam ketentuan pemerintah. Branch Office Head BRI Batu Malang Isra M. Kosasih mengatakan BRI telah menerapkan ketentuan tersebut dalam penyaluran KUR dan melarang adanya permintaan maupun penerimaan agunan tambahan maupun jaminan fisik untuk pinjaman hingga Rp100 juta.
“Kami ketika menerapkan KUR sampai dengan Rp100 juta sudah melarang permintaan agunan. Tidak boleh meminta, tidak boleh menerima, dan tidak boleh menahan,” kata Isra Kosasih.
Pernyataan itu menegaskan posisi BRI dalam penyaluran KUR. Bagi pelaku UMKM, aturan ini menjadi penting karena agunan sering menjadi hambatan utama dalam mengakses pembiayaan perbankan.
Tiga Larangan yang Harus Dipatuhi
Isra memastikan BRI menjalankan aturan yang berlaku dan secara berkala mengingatkan seluruh jajaran agar tidak meminta, menerima, maupun menahan agunan tambahan dalam penyaluran KUR hingga Rp100 juta.
“Kami sudah sangat sering mengingatkan kepada tim kami bahwa tidak boleh menerima, tidak boleh meminta, dan tidak boleh menahan agunan,” katanya.
Tiga larangan itu—meminta, menerima, dan menahan—mencakup berbagai praktik yang mungkin terjadi di lapangan. “Meminta” berarti mengajukan syarat agunan kepada calon debitur. “Menerima” berarti mengambil agunan meski tidak diminta. “Menahan” berarti menyimpan agunan yang seharusnya tidak diperlukan.
Ketiganya sama-sama dilarang. Tujuannya jelas: memastikan KUR benar-benar dapat diakses oleh UMKM yang belum memiliki aset untuk dijadikan jaminan tambahan.
Audit Berkala dan Pengembalian Agunan
Selain melakukan sosialisasi internal, Isra Kosasih menyampaikan BRI juga melaksanakan audit secara berkala terhadap penyaluran KUR. Ia menyebut apabila ditemukan adanya agunan yang masih ditahan dalam pembiayaan yang tidak dipersyaratkan menggunakan agunan tambahan, pihak bank akan meminta agar agunan tersebut segera dikembalikan kepada nasabah.
Langkah itu menunjukkan adanya mekanisme koreksi. Ketika ditemukan pelanggaran, agunan harus dikembalikan. Namun, publik tentu perlu menunggu bagaimana mekanisme audit dijalankan, seberapa sering, dan bagaimana hasilnya dilaporkan.
Ia menegaskan ketentuan mengenai KUR hingga Rp100 juta tanpa agunan tambahan tetap berlaku dan dijalankan oleh BRI sebagai salah satu bank penyalur program tersebut.
Dasar Hukum: Permenko Perekonomian Nomor 1 Tahun 2023
Pemerintah melalui Peraturan Menteri Koordinator Bidang Perekonomian Nomor 1 Tahun 2023 tentang Pedoman Pelaksanaan KUR menetapkan bahwa KUR dengan plafon sampai Rp100 juta tidak dipersyaratkan agunan tambahan.
Kebijakan tersebut bertujuan memperluas akses pembiayaan bagi pelaku UMKM, khususnya usaha mikro dan kecil yang belum memiliki aset untuk dijadikan jaminan tambahan dalam memperoleh kredit dari perbankan.
Aturan itu menjadi dasar bagi bank penyalur KUR untuk tidak meminta agunan tambahan pada plafon tersebut. Namun, dalam praktiknya, masih ada saja keluhan dari pelaku UMKM yang merasa diminta agunan atau jaminan tambahan.
Di sinilah pentingnya pengawasan internal dan sosialisasi berulang. Aturan yang baik tidak otomatis berjalan di lapangan tanpa pengawalan.
Mengapa Aturan Ini Penting bagi UMKM
Bagi banyak pelaku UMKM, agunan adalah tembok yang sulit ditembus. Usaha mikro sering kali tidak memiliki sertifikat tanah, kendaraan, atau aset lain yang bisa dijadikan jaminan. Padahal, mereka membutuhkan modal untuk mengembangkan usaha.
KUR tanpa agunan tambahan hingga Rp100 juta mencoba menjembatani persoalan itu. Ia memberi kesempatan kepada pelaku usaha yang belum memiliki aset untuk tetap mengakses pembiayaan.
Namun, kebijakan ini juga menuntut bank untuk lebih cermat dalam menilai kelayakan usaha. Tanpa agunan, penilaian risiko bergantung pada analisis usaha, arus kas, dan rekam jejak debitur. Di sinilah peran petugas di lapangan menjadi kunci.
Tantangan di Lapangan
Meski aturan sudah jelas, tantangan di lapangan tetap ada. Beberapa hal yang mungkin muncul antara lain:
Pertama, pemahaman yang belum merata di antara petugas. Tidak semua petugas mungkin memahami detail aturan. Karena itu, sosialisasi internal perlu dilakukan berulang.
Kedua, kebiasaan lama. Dalam praktik perbankan, agunan sering dianggap sebagai pengaman. Mengubah kebiasaan itu membutuhkan waktu dan keteladanan.
Ketiga, tekanan target. Ketika target penyaluran tinggi, ada risiko petugas mengutamakan kecepatan tanpa memperhatikan aturan.
Keempat, kebutuhan pengawasan. Tanpa audit yang konsisten, pelanggaran bisa luput dari perhatian.